لافتاتٌ ترفض النقد في المتاجر يجيزها قانون تقليص استخدام النقد
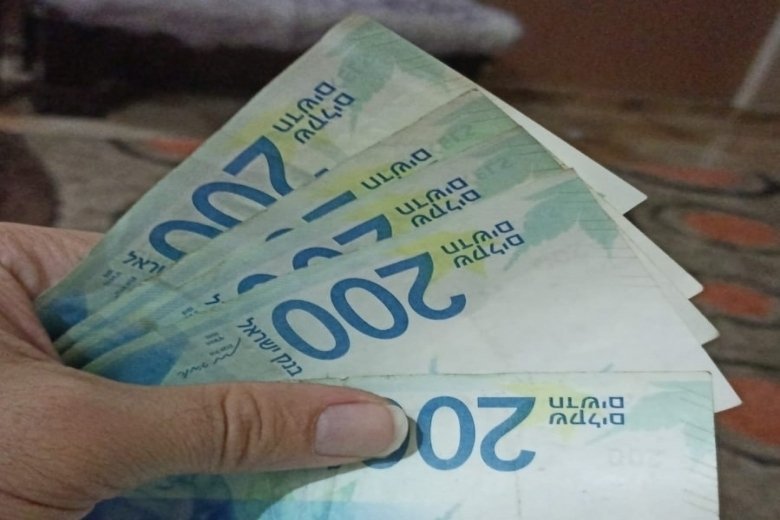
تتّجه أعدادٌ متزايدة من أصحاب المصالح التجارية في إسرائيل إلى اعتماد وسائل الدفع الرقمية، وبدأت متاجرُ تضع لافتاتٍ تُعلم الزبائن بأنّها لا تقبل الدفع نقداً وتكتفي ببطاقات الائتمان أو تطبيقات الدفع. وبحسب قانون تقليص استخدام النقد، يحقّ للعمل التجاري أن يحدّد وسائل الدفع التي يقبلها، غير أنّ استعمال النقد نفسه يخضع لقيودٍ قانونية مرتبطة بقيمة الصفقة. وتنصّ التعليماتُ السارية على أنّه في الصفقة التي تتجاوز قيمتُها ستّة آلاف شيكل لا يجوز دفعُ أو استلامُ أكثر من عشرة في المئة من قيمتها أو ستّة آلاف شيكل، أيّهما أقلّ. أمّا بين أشخاصٍ لا يمارسون نشاطاً تجارياً فتختلف الحدود باختلاف نوع المعاملة. والغايةُ المعلنة من هذه القيود تضييقُ مساحة الاقتصاد غير المعلَن، ومنعُ التهرّب من الضريبة، وقطعُ الطريق على غسل الأموال. أمّا من يخالف أحكامَ القانون من أصحاب المصالح فتُفرض عليه غرامةٌ مالية، وله أن يعترض عليها وعلى ما يُتّخذ بحقّه من إجراءات عبر آليّاتٍ رسمية.
اللافتةُ على الباب: قرارُ التاجر لا استثناءٌ منه
المشهدُ الذي تنطلق منه المادّة المرصودة هو لافتةٌ صارت مألوفة على أبواب المحالّ: لا دفعَ نقديّاً هنا، بطاقةُ ائتمانٍ أو تطبيقُ دفعٍ فقط. والسؤالُ الأوّل الذي يطرحه الزبون أمام لافتةٍ كهذه هو إن كان من حقّ المحلّ أن يرفض عملةَ البلاد. والجواب في المادّة صريح: بموجب قانون تقليص استخدام النقد يجوز للعمل التجاري أن يحدّد وسائل الدفع التي يقبلها. أي أنّ ما يبدو تضييقاً على الزبون هو صلاحيّةٌ ممنوحة للتاجر ضمن القانون نفسه، لا التفافٌ عليه. وتصف المادّةُ الظاهرةَ بأنّها في اتّساع، إذ يتحوّل مزيدٌ من أصحاب المصالح إلى وسائل الدفع الرقمية.
الحدّ الرقمي: ستّة آلاف شيكل وعشرة في المئة
أمّا الوجهُ الثاني من القانون فيقيّد النقدَ نفسه لا يقيّد التاجر وحده، والقيدُ مربوطٌ بقيمة الصفقة. وبحسب التعليمات السارية كما تعرضها المادّة، في الصفقة التي تزيد قيمتُها على ستّة آلاف شيكل لا يجوز أن يُدفع أو يُستلم نقداً أكثر من عشرة في المئة من قيمة الصفقة أو ستّة آلاف شيكل، أيّهما أقلّ. وصياغةُ «أيّهما أقلّ» هي مفتاحُ القاعدة: فكلّما كبرت الصفقة صار سقفُ النقد المسموح به أضيق نسبةً إليها، حتّى ينتهي عملياً إلى مبلغٍ ثابت لا يتجاوزه مهما بلغت القيمة. والقيدُ هنا يقع على الطرفَين معاً، الدافعِ والمستلم، لا على أحدهما.
بين من لا يمارسون تجارة
لا ينحصر القانون في العلاقة بين تاجرٍ وزبون. فالمادّةُ تشير إلى أنّ المعاملات بين أشخاصٍ لا يمارسون نشاطاً تجارياً تخضع بدورها لحدودٍ تختلف باختلاف نوع المعاملة. وهذا يعني أنّ البيع والشراء بين أفرادٍ عاديين ليس منطقةً خارج القاعدة، وإن كانت العتبةُ المطبَّقة عليه غيرَ العتبة المطبَّقة على الأعمال التجارية. ولا تفصّل المادّةُ المرصودة هذه الحدود ولا تُعطي لكلّ نوعٍ من المعاملات سقفَه، فتبقى الإحالةُ في هذه النقطة إلى نصّ التعليمات نفسها. والذي يستقيم قولُه هنا هو المبدأ: تتغيّر العتبةُ بتغيّر صفة المتعاملَين وطبيعة المعاملة.
لماذا سُنّ القيد، وماذا يترتّب على مخالفته
الغايةُ من هذه القيود معلنةٌ في المادّة ولا تحتاج تأويلاً: الحدُّ من الاقتصاد غير المعلَن، ومكافحةُ التهرّب الضريبي، ومكافحةُ غسل الأموال. والمنطقُ وراءها أنّ النقد لا يترك أثراً يمكن تتبّعه، فتقليصُ حجمه في الدورة الاقتصادية يوسّع مساحةَ ما هو موثّق. أمّا على مستوى التطبيق فتفرض السلطاتُ غراماتٍ مالية على أصحاب المصالح الذين يخالفون أحكام القانون، مع وجود آليّاتٍ رسمية للاعتراض على الغرامة وعلى الإجراءات المتّخذة بحقّ المخالف. أي أنّ العقوبةَ إدارية في أساسها وقابلة للطعن، وهو تفصيلٌ يعني من يتلقّى غرامةً أكثر ممّا يعني من يقرأ الخبر بوصفه إعلاناً عامّاً.